本文由广东豪航律师事务所刑事辩护团队整理,讲清一件被很多从业者关心的事:贷款中介这门生意,到底怎么做才算合法?2026年广东及全国金融"黑灰产"集群打击,重点打的是哪四类行为?我们以金融监管总局2025年助贷新规等官方文件为准,附原文链接,可自行核对。
一、先立大前提:打击的不是"助贷",而是助贷里的"黑灰产"
2026年4月,公安部经济犯罪侦查局、国家金融监督管理总局稽查局联合部署新一轮金融领域"黑灰产"违法犯罪集群打击;自4月22日起,全国还开展了为期三年的防范和打击非法金融活动总体战。广州、佛山、成都、重庆、杭州等地,一批不规范的助贷公司相继被警方上门调查。
消息一出,很多正经做贷款居间、助贷导流的从业者心里打鼓:"助贷是不是要被一锅端了?"
不是。监管部门反复传递的信号很清楚:互联网助贷业务在提升贷款服务效率、服务个人消费和小微企业、个体工商户方面发挥了积极作用,国家打击的是其中的非法中介、非法放贷、骗贷骗保和不正当"反催收"。换句话说——助贷本身合法,出事的是"怎么干"。
判断一家助贷机构站在边界哪一边,2025年有了一份最直接的标尺。2025年4月1日,国家金融监督管理总局发布《关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》(金规〔2025〕9号,业内称"助贷新规"),自2025年10月1日起施行,外国银行分行、信托公司、消费金融公司、汽车金融公司参照执行。加上更早施行的《商业银行互联网贷款管理暂行办法》,合法与违规的边界已经划得相当具体。
二、合规助贷长什么样:新规划出的几条硬线
助贷新规共十条,是对现行互联网贷款监管制度的延续和补充,确立了"总行集中管理、权责收益匹配、风险定价合理、业务规模适度"四项原则。对助贷链条上的平台运营机构、增信服务机构(融资担保公司、保证保险机构等),有几条线必须看清:
- 名单制准入。 商业银行总行对平台运营机构、增信服务机构实行名单制管理,名单要在官网、APP等渠道披露,银行不得与名单外机构开展互联网助贷合作。能不能进名单,取决于尽调结果、资质和合规记录;
- 收费方向被明确限定。 合作协议要写清平台服务、增信服务的费用标准或区间;平台运营机构不得以任何形式向借款人收取息费,银行按贷款实收利息的一定比例向合作方付费,且支付进度要与贷款本金收回进度相匹配;
- 综合融资成本合并披露。 增信服务费要计入借款人的综合融资成本、明确成本区间,增信服务机构不得以咨询费、顾问费等形式变相提高增信服务费率;银行要做差异化风险定价,不得一律按区间上限定价;
- 银行必须自主风控。 风险评价与审批由银行自主开展,合作协议中应明确平台不得设定审批通过率下限等方式干预银行评审;征信服务只能向具有合法征信业务资质的市场机构采购;
- 增信不能"过度"。 增信余额纳入银行统一授信,银行至少每季度评估一次增信机构的代偿赔付能力;融资担保公司跨省提供增信的,注册资本、放大倍数等还要符合《融资担保公司监督管理条例》;
- 信息披露和贷后催收压实到合作机构。 要向借款人充分披露贷款主体、年化贷款利率、增信机构及费率、年化综合融资成本、违约后可能产生的各项息费,除已披露项目外不得再向借款人收取其他费用;发现违规催收要及时纠正,情形严重的终止合作。
而对大量不直接接入银行系统、只做线下贷款居间服务的中介,监管逻辑同样明确:你可以提供信息咨询、材料整理、流程协助并收取合理居间费,但居间必须真实、收费必须明示、资金不能碰、材料不能假、宣传不能骗。
三、一张表看清:合规做法与"黑灰产"做法的边界
我们把助贷全流程拆成七个环节,把合规做法与已经踩线的做法并排放在一起,从业者可以逐行对照自查:
资质与合作
- 合规助贷的做法:只与持牌银行、消金公司合作并进入其合作名单,协议权责清晰
- "黑灰产"做法:谎称"银行内部渠道",无资质吸存、私放贷款,私对私走账
收费方式
- 合规助贷的做法:平台运营机构不向借款人收息费,由资金方按约付费;居间费写入合同、开具凭证
- "黑灰产"做法:先收资料费、加急费、保证金、砍头息,层层加价、贷款不成就不退
定价与增信
- 合规助贷的做法:利率与增信费合并披露年化综合融资成本,增信机构持牌经营
- "黑灰产"做法:以咨询费、顾问费变相抬高增信费率,综合年化畸高且不披露
贷款资料
- 合规助贷的做法:如实收集信息,由资金方自主审批,不干预通过率
- "黑灰产"做法:包装空壳公司、伪造流水合同、招募"职业背债人",教唆骗贷
营销宣传
- 合规助贷的做法:充分披露贷款主体、利率和风险,不默认勾选、不强制捆绑
- "黑灰产"做法:"百分百下款""黑户可贷""不用你还",诱导AB贷、套路签字
资金与数据
- 合规助贷的做法:不经手客户资金和还款;信息采集经授权,征信服务向持牌机构采购
- "黑灰产"做法:截留挪用放款、控制客户账户走账;买卖、爬取征信和个人信息
贷后与衍生业务
- 合规助贷的做法:合规催收、畅通投诉渠道,违规即纠正、严重即终止合作
- "黑灰产"做法:暴力骚扰、假冒司法机关、组织"代理维权""征信修复"、教唆逃废债
一句话总结:左边是提供真实服务、赚明白钱的中介;右边是靠骗、靠假、靠资金和信息违规赚钱的黑灰产。 2026年的专项打击,瞄的正是右列行为。
四、2026专项打击的四个重点方向
根据公安部公开通报,本轮集群打击的工作方案明确了四个重点方向,助贷及相关中介行业应当逐条对照:
第一,活跃在经营贷、消费贷等重点领域的非法存贷款中介。 这类机构没有金融牌照却实质经营存贷款,常见手法是注册空壳公司、伪造贸易合同和经营流水,把个人包装成小微企业主骗取经营贷,再提供"公转私"资金结算通道。公开报道中,上海某案犯罪团伙伪造贸易合同、循环走账刷流水骗取经营贷3800万元,7人被采取刑事强制措施;北京通州更有40余家空壳公司、3年300余笔贷款的案件,当事人被以非法经营罪刑拘。
第二,以"积分商城""分转商城""电商分期"等名义非法放贷的网贷平台和助贷中介。 用商品分期、黄金分期、积分兑换等外壳掩盖放贷实质,规避利率和资质监管,实际年化利率畸高;情节严重的,可能按非法经营罪定罪,涉及诈骗的还可能与诈骗罪竞合。常州、枣庄等地近年已出现涉案上亿元的同类判决。
第三,利用虚假理赔材料骗保的非法保险代理中介。 包括短期投保后恶意退保套取佣金、虚构保险事故、伪造理赔材料等,侵害的是保险市场秩序和保险机构利益,可能触及诈骗类犯罪。
第四,以"代理维权""债务减免""征信修复"等名义非法牟利的不正当"反催收"中介。 教唆债务人编造理由恶意投诉、伪造困难证明、组织集体失联逃废债,甚至收取高额"代理维权费"后失联。上海长宁等地已有相关人员被依法打击。这类行为不仅可能构成诈骗、敲诈勒索,还可能涉及伪造印章、买卖国家机关公文证件等罪名。
需要提醒的是,助贷公司一旦在某个环节造假或骗人,还可能同时触发多个刑事罪名:虚构内部通道骗取前期费用的,涉诈骗罪、合同诈骗罪;包装空壳公司骗取银行贷款的,涉骗取贷款罪乃至贷款诈骗罪;非法资金结算的,涉非法经营罪、帮助信息网络犯罪活动罪、掩饰隐瞒犯罪所得罪;买卖客户征信信息的,涉侵犯公民个人信息罪;暴力催收的,涉催收非法债务罪。"中介"这个身份,从来不是刑事免责的挡箭牌。
五、从业者自查清单:这十件事先落实
新规2025年10月1日施行后,不符合要求的存量业务可以整改或到期自然结清,但新业务必须按规矩来。结合监管要求与刑事红线,我们建议助贷从业者立即对照自查:
- 查身份:自己到底是持牌机构名单内的平台运营机构、持牌增信机构,还是普通居间?没有名单身份,就不要以"银行合作方""内部通道"名义宣传;
- 查收费:是否存在向借款人直接收取息费、贷款未成就收取"包装费""加急费"且不退的情形?收费项目是否全部写入合同、据实开票;
- 查披露:贷款主体、年化利率、增信费率、年化综合融资成本、违约息费,是否在签约前完整、醒目地告知借款人,有无默认勾选、强制捆绑;
- 查资料:业务流程中有没有教客户"养公司""做流水""改用途",有没有协助伪造合同、发票、收入证明?有,立即停止并清理存量;
- 查资金:放款是否直接进入借款人本人账户,公司或员工是否经手、截留、过账,有没有控制客户银行卡、U盾;
- 查数据:客户名单、征信信息是否来源于授权和持牌渠道,有没有购买、交换、爬取信息引流;
- 查宣传:广告和话术里有没有"包过""黑户可贷""不用还""零首付"等字样,有没有诱导亲友做AB贷;
- 查增信:引入的担保、保险机构是否持牌、费率是否如实计入综合成本,有无用咨询费名目变相加价;
- 查催收:催收话术、外包团队是否合规,有无骚扰、恐吓、假冒机关、群发通讯录;
- 查衍生业务:公司是否搭售"征信修复""债务减免""代理退保维权"服务?这是2026年打击重点,建议立即剥离。
六、广东豪航律师事务所刑事辩护团队的建议
结合豪航团队在广州、深圳、佛山等地为助贷、担保、中介类企业提供法律顾问和刑事辩护的经验,对不同处境的从业者,我们分别给出建议:
给正在合规经营的助贷机构负责人: 趁专项行动期间做一次全面合规体检,重点是把"居间服务协议、收费凭证、宣传话术、资料审核流程、合作机构名单"五套材料理顺:收费有据、宣传无虚、资料真实、资金不碰、名单可查。与银行合作的,主动确认自身是否在对方官网披露的名单内、协议是否包含新规要求的权责条款。把合规做在被调查之前,成本最低。
给模式"打擦边球"的机构: 如果你公司的利润主要来自贷款不成就不退的前期费用、包装资料的"技术服务费"、截留放款的时间差,或"征信修复"类业务,要清醒认识到这些模式在2026年的执法环境下已经不是违规罚款的问题,而是诈骗罪、非法经营罪等刑事风险。建议立即停止新增业务、制定整改和退出方案,妥善处理存量客户投诉,切忌销毁合同、删除数据、与员工"统一口径",这些动作只会在案发后成为从重情节。
给普通业务员和团队主管: 认真回看自己每天用的话术和签的单:有没有对客户说过"包过""不用还""只是走个流程"?知不知道公司资料造假、资金去向异常?一旦发现公司模式涉嫌违法,应尽早留存自己不参与核心环节、仅领取正常工资的证据,必要时及时咨询律师、考虑离职并配合调查,不要等公司被一窝端后才追问"我这点工资算不算共犯"。
给已经接到警方电话或被调查的人: 第一次询问前就应当让律师介入,讲清岗位、职责、知情范围和收入结构,不替公司大包大揽,也不盲目按"全案金额"退赔。
需要如实说明的是,我们能承诺的是把合规整改、合同审查、刑事风险论证、会见和辩护等专业工作做扎实,而是否立案、罪与非罪、最终如何处理,均由司法机关依法决定,豪航不做任何"包没事、包不起诉"的承诺。
七、如果你还在犹豫自己站在哪一边
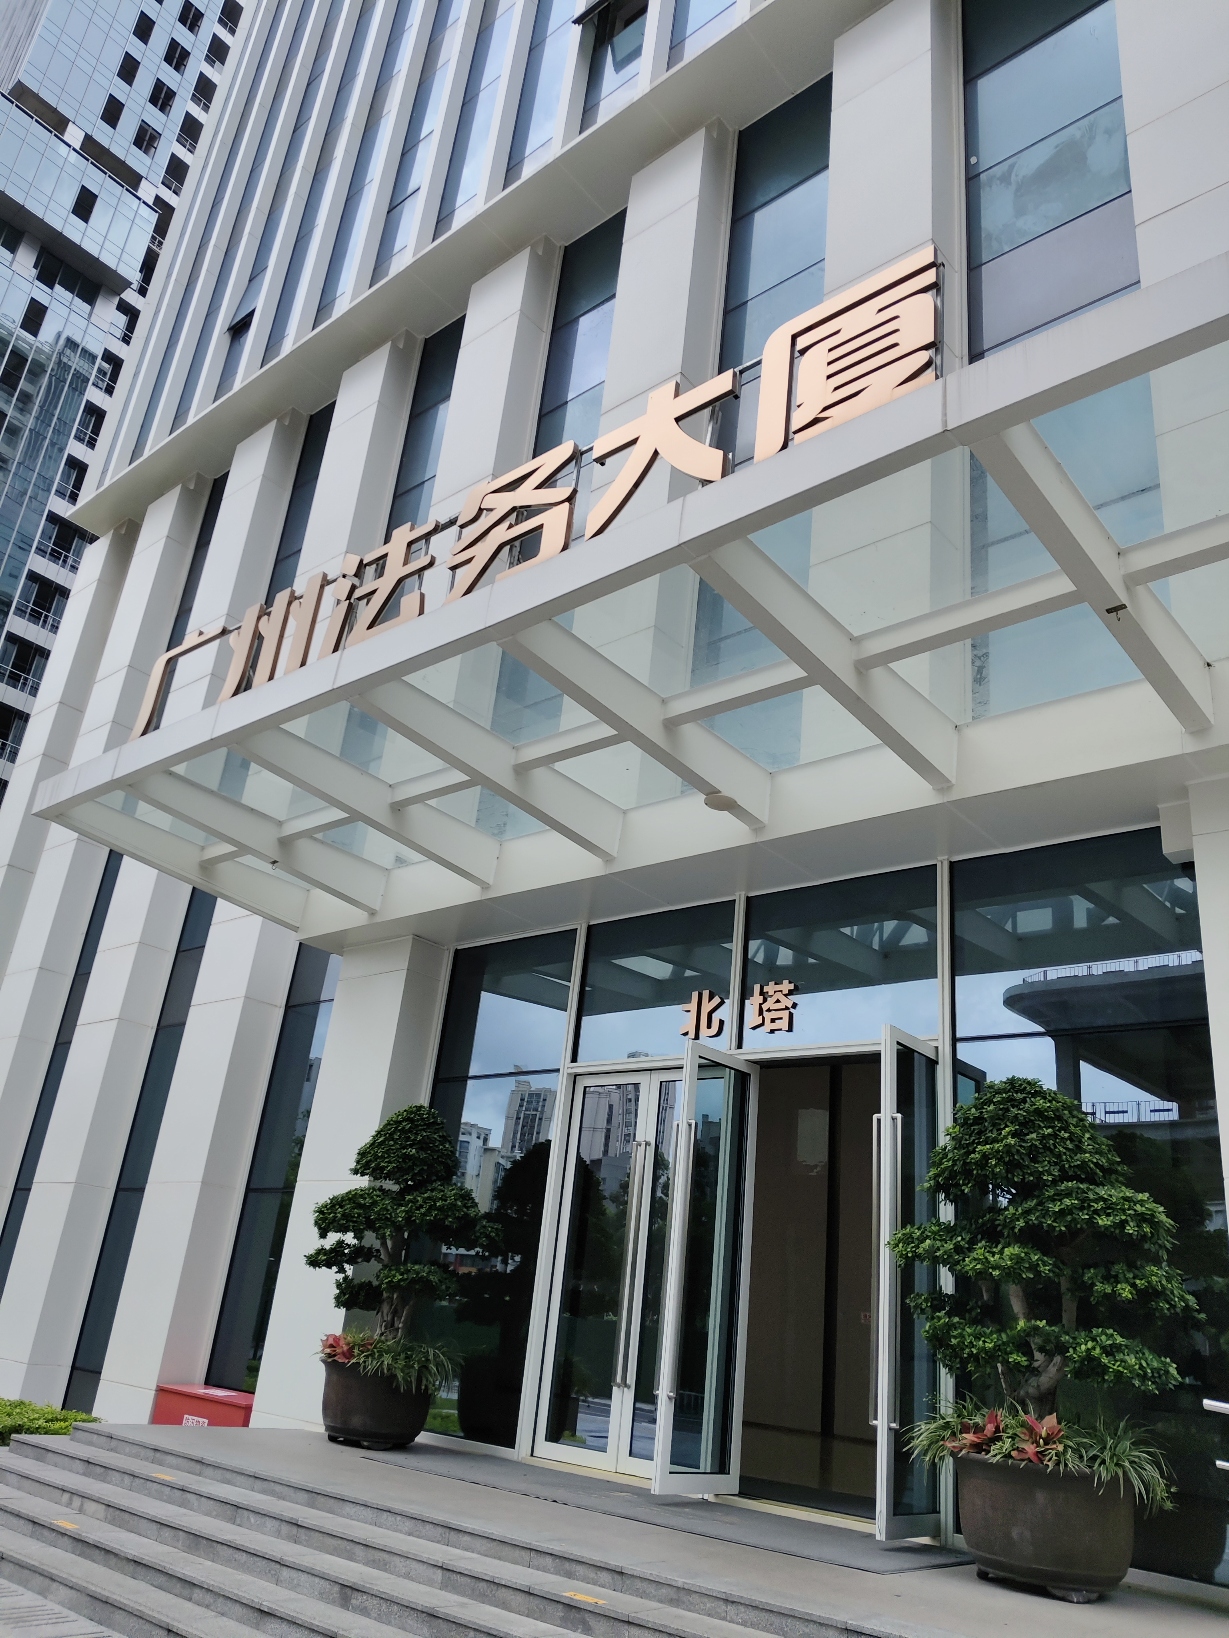
助贷是一个正当行业,但它的正当性只属于那些提供真实服务、守住资金和诚信底线的经营者。2026年这轮为期三年的专项治理,监管规则明确、打击方向公开,抱侥幸心理继续"黑灰产"玩法的空间已经越来越小。广东豪航律师事务所办公地位于广州市白云区启德路77号法务大厦北塔20楼,熟悉金融中介行业的合规要求与涉刑案件的办理逻辑。
如果你在广东经营助贷、担保或相关中介业务,拿不准现有模式是否越线,或者公司已经收到监管问询、员工被调查,可以把业务模式、收费结构、合作机构、宣传话术和目前所处阶段告诉广东豪航律师事务所刑事辩护团队,我们会先帮你判断风险落在合规、行政还是刑事层面,再给出整改或应对方案。若你本人不是从业者,而是被AB贷套路、莫名背上贷款的受害人,维权路径不同,请参见本系列关于AB贷担保责任与受害人维权的专门解读。
广东豪航律师事务所长期办理广州及周边地区刑事案件,提供看守所会见、取保候审、羁押必要性审查、出庭辩护等专业法律服务。
咨询电话:191-2069-1514
服务热线:400-052-0817
八、参考来源与免责声明
资料依据:
- 《国家金融监督管理总局关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》(金规〔2025〕9号,2025年10月1日起施行)——中国政府网全文
- 国家金融监督管理总局有关司局负责人就《关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》答记者问——国家金融监督管理总局官网
- 《商业银行互联网贷款管理暂行办法》(中国银行保险监督管理委员会令2020年第9号)——中国政府网
- 公安部《整治金融非法中介乱象 铲除"黑灰产"滋生土壤》(2026年金融领域"黑灰产"集群打击四个重点方向)——公安部官网
免责声明: 本文为一般性法律知识科普,不构成针对具体个案的法律意见。案件结果取决于事实、证据及司法机关依法认定。文中案例当事人信息均已作脱敏处理,所引规定与案例均来自公开发布的官方渠道,不代表对类似案件结果的承诺。法律适用可能更新,个案请以现行有效规定及司法机关认定为准,建议及时咨询专业律师。