公司被税务稽查、补税通知下来后,老板把公司注销、把钱转到亲戚账户、另开一家新公司用新账户经营,让老公司变成"空壳"——很多人以为这只是"欠钱不还"的民事问题,实际上可能已经触犯刑法第二百零三条的逃避追缴欠税罪。这个罪名入罪门槛极低,致使税务机关无法追缴的税款满一万元就可能判刑。
一、逃避追缴欠税罪到底是个什么罪:欠税不还,为什么会坐牢
刑法第二百零三条规定:纳税人欠缴应纳税款,采取转移或者隐匿财产的手段,致使税务机关无法追缴欠缴的税款,数额在一万元以上不满十万元的,处三年以下有期徒刑或者拘役,并处或者单处欠缴税款一倍以上五倍以下罚金;数额在十万元以上的,处三年以上七年以下有期徒刑,并处欠缴税款一倍以上五倍以下罚金。
这个罪要同时满足四个条件,缺一不可:
- 前提是"欠缴应纳税款"——纳税人的应纳税款已经过纳税申报、税务机关核定或税务处理决定确认,纳税义务明确、已过缴纳期限而未缴。它针对的是"已经欠在账上的确定税款"。
- 实施了"转移或隐匿财产"的行为——不是单纯没钱、拖着不缴,而是主动采取了让财产脱离税务机关追缴的动作(具体六类见下文)。
- 造成"税务机关无法追缴"的结果——这是结果犯。如果税务机关采取查封、冻结、扣划、强制执行等措施后仍能把税款追回来,就不构成本罪;只有转移隐匿行为实际导致欠税无法追缴,才入罪。
- 数额达到一万元以上(指最终无法追缴的欠缴税款数额)。
豪航刑事团队在接案时首先核对的,正是这四个构成要件是否齐备:税款是否已被依法确定、企业是否真有转移隐匿的积极行为、税务机关是"追不到"还是"暂未执行到位"、无法追缴的数额如何计算。实践中不少案件把"企业确无财产可供执行"误当成"转移隐匿财产",或把滞纳金、罚款混入犯罪数额,这些都是辩护首先要把住的关口。
二、哪些行为算"转移、隐匿财产":2024年解释明确列了六类
法释〔2024〕4号第六条规定,纳税人欠缴应纳税款,为逃避税务机关追缴,具有下列情形之一的,应当认定为刑法203条规定的"采取转移或者隐匿财产的手段":
- 放弃到期债权(别人欠公司钱,公司故意不去要、免除对方债务);
- 无偿转让财产(把房产、车辆、设备、股权白送给亲属或关联方);
- 以明显不合理的价格进行交易(低价变卖、高买低卖,把资产变现后挪走);
- 隐匿财产(转移、藏匿资金、货物、设备,账外存放);
- 不履行税收义务并脱离税务机关监管(典型如注销纳税主体、人去楼空、变更联系方式让税务机关找不到);
- 以其他手段转移或者隐匿财产。
现实中最高发的几种手法,都能落入上述情形:
- "金蝉脱壳":在原经营地址上另设一家新公司、另开新账户继续经营,把被稽查的老公司注销或弃用,让其无财产可供执行;
- 资金走私人账户、关联公司账户:把营业收入和资产从对公账户转走,制造公司账上无钱的假象;
- 把房产、车辆过户到配偶、父母、子女或员工名下;
- 突击分红、虚构债务、虚假诉讼把资产"合法"转移。
需要强调:单纯经营亏损、确实资不抵债、客观上没有财产可缴,属于履行能力问题,不构成本罪;本罪惩罚的是"有能力缴而故意让自己变得追不到"的恶意逃债行为。
三、立案和量刑:1万元即可入罪,10万元升档
逃避追缴欠税罪的数额标准直接规定在刑法203条里,门槛在涉税犯罪中属于很低的一档:
1万元以上不满10万元
- 量刑档次:基本档
- 自由刑:三年以下有期徒刑或者拘役
- 罚金:并处或单处欠缴税款1倍以上5倍以下罚金
10万元以上
- 量刑档次:加重档
- 自由刑:三年以上七年以下有期徒刑
- 罚金:并处欠缴税款1倍以上5倍以下罚金
理解时注意三点:
- 数额是"最终无法追缴的税款",不是欠税总额,也不是罚款、滞纳金。若欠税50万但税务机关通过强制执行追回了45万、最终只损失5万,则按5万对应的基本档评价;案发后主动补缴、使税款得以追回的,直接影响犯罪是否成立及数额认定。
- 单位和个人同标准。法释〔2024〕4号第二十条明确,单位实施危害税收征管犯罪的,定罪量刑标准依照解释规定的标准执行,不因是公司而提高门槛。
- 本罪是故意犯罪,行为人须明知自己欠缴应纳税款、并具有逃避追缴的目的。确因资金周转困难、对征税决定有异议在依法救济(复议、诉讼)期间未缴的,应审慎认定主观故意。
四、和逃税罪、抗税罪、虚开发票罪怎么区分
这几个涉税罪名家属极易混淆,但行为阶段和法律后果差别很大:
逃避追缴欠税罪
- 刑法条文:203条
- 行为发生阶段:税款已确定、已欠缴之后
- 核心行为:转移/隐匿财产,使税务机关无法追缴
- 入罪标准:无法追缴税款1万元
- 有无"补缴出罪"通道:没有专门的初犯补缴免责条款(但案发后补缴可影响数额、从轻)
逃税罪
- 刑法条文:201条
- 行为发生阶段:纳税申报环节
- 核心行为:欺骗、隐瞒做假账或不申报,不缴少缴税款
- 入罪标准:逃税10万元且占应纳税额10%以上
- 有无"补缴出罪"通道:有:立案前经追缴通知足额补缴税款滞纳金、接受行政处罚的,初犯不予追究刑责
抗税罪
- 刑法条文:202条
- 行为发生阶段:税务人员征收时
- 核心行为:以暴力、威胁方法拒不缴税
- 入罪标准:无数额门槛(行为犯)
- 有无"补缴出罪"通道:没有
虚开发票罪
- 刑法条文:205条之一
- 行为发生阶段:发票开具/取得环节
- 核心行为:虚开普通发票
- 入罪标准:票面50万元或100份且30万元
- 有无"补缴出罪"通道:没有
几个关键界分:
- 逃税罪 vs 逃避追缴欠税罪:逃税是在申报阶段做手脚、让税款"在账上根本没产生或变少";逃避追缴欠税是税款已经被确定、确实欠在那里,再靠转移财产让税务机关"收不上来"。前者针对的是纳税义务的形成,后者针对的是已确定税款的执行。最关键的差别是——逃税罪有著名的"初犯补缴不究"条款(201条第4款、法释〔2024〕4号第3条),而203条没有这个"安全出口"。所以企业一旦进入欠税阶段再转移财产,处境比单纯逃税更被动,不能指望"补了就没事"。
- 抗税罪 vs 逃避追缴欠税罪:抗税是当面以暴力、威胁对抗征收,是行为犯、无数额门槛;逃避追缴欠税不使用暴力,而是背地里转移财产,要求造成1万元以上无法追缴的结果。
- 和逃税并罚的可能:如果企业先是用假账、虚开发票等手段少缴税款(逃税/虚开),被查处后又转移财产逃避追缴,可能分别触犯多个罪名,按相应规则处理。
五、单位犯罪、关联方配合转移的责任
刑法第二百一十一条规定,单位犯203条之罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照203条处罚。因此:
- 决定或组织注销公司、转移资产的法定代表人、实际控制人、财务负责人,通常是被追责的个人;
- 配合接收、隐匿财产的关联公司、亲属,可能构成共犯。法释〔2024〕4号第十九条明确,明知他人实施危害税收征管犯罪而仍为其提供账号、资信证明或者其他帮助的,以相应犯罪的共犯论处——把自己的银行卡、公司账户借给欠税企业走账转移资金,风险极高;
- 仅按指令办理、对逃避目的不知情的普通员工,一般不认定为直接责任人员。
六、企业和家属的正确应对方式
欠税本身并不必然构成犯罪,关键是不要在被追缴后做出转移、隐匿财产的"对抗动作":
- 被稽查或收到税务处理决定后,绝不要注销公司、转移资产、另立户头经营。这些动作正是203条列明的入罪行为,会把一个本可通过补税、分期、行政程序解决的问题升级成刑事案件。
- 确有困难主动沟通。可以依法申请延期、分期缴纳,提供担保,与税务机关协商清缴方案;正常经营回款、依法清偿债务,不等于转移财产。
- 对征税数额有异议要走法定救济。在法定期限内申请行政复议、提起行政诉讼,保留账册、申报资料和缴款记录,证明欠税数额或主观故意存在问题,切忌一跑了之。
- 案发后尽快补缴、配合执行。使欠缴税款得以追回、挽回国家税款损失的,直接影响"无法追缴数额"这一犯罪结果的认定,并可结合自首、坦白、认罪认罚、合规整改争取从轻、不起诉或缓刑(法释〔2024〕4号第二十一条规定,补缴税款、挽回税收损失、有效合规整改的可以从宽处理)。
- 已发生资产转移的,尽早让律师介入梳理资金链,区分哪些是正常交易、哪些可能被认定为转移隐匿,及时回转财产、补缴税款,争取在移送公安或批捕前把案件留在行政处理范畴。
最高人民法院2025年11月发布的依法惩治危害税收征管犯罪典型案例中,四川仁寿梁某某经营建材厂欠税后,在税务机关多次责令缴纳的情况下,仍通过对公账户、个人银行卡将数百万元经营收入秘密转给其子,致使税务机关无法追缴欠税406万余元,构成逃避追缴欠税罪;但因其主动自首、自愿认罪认罚、补缴部分税款并与税务机关达成分期清缴协议,法院判处有期徒刑三年、缓刑四年。这个案例一方面划出"客观拖欠"与"恶意逃缴"的界限,另一方面也说明:即便已经实施转移、数额巨大,及时自首、积极补缴仍有争取缓刑的现实空间。
豪航刑事团队能为逃避追缴欠税案件做什么
广东豪航律师事务所刑事团队办理涉税刑事案件,会围绕"欠税是否依法确定—有无转移隐匿的积极行为—税务机关是否确实无法追缴—无法追缴数额如何计算—单位与个人责任如何划分"展开辩护:在侦查、审查起诉阶段会见当事人、阅卷,对税务处理决定、强制执行记录和无法追缴数额逐项质证,就是否具备"无财产可供执行、履行能力不足、对征税有合法争议"等出罪或罪轻事由提出意见,争取不批捕、不起诉或降低数额;审判阶段争取从轻、缓刑。我们会如实告知风险和空间,案件结果由司法机关依法决定,不夸大、不打包票。
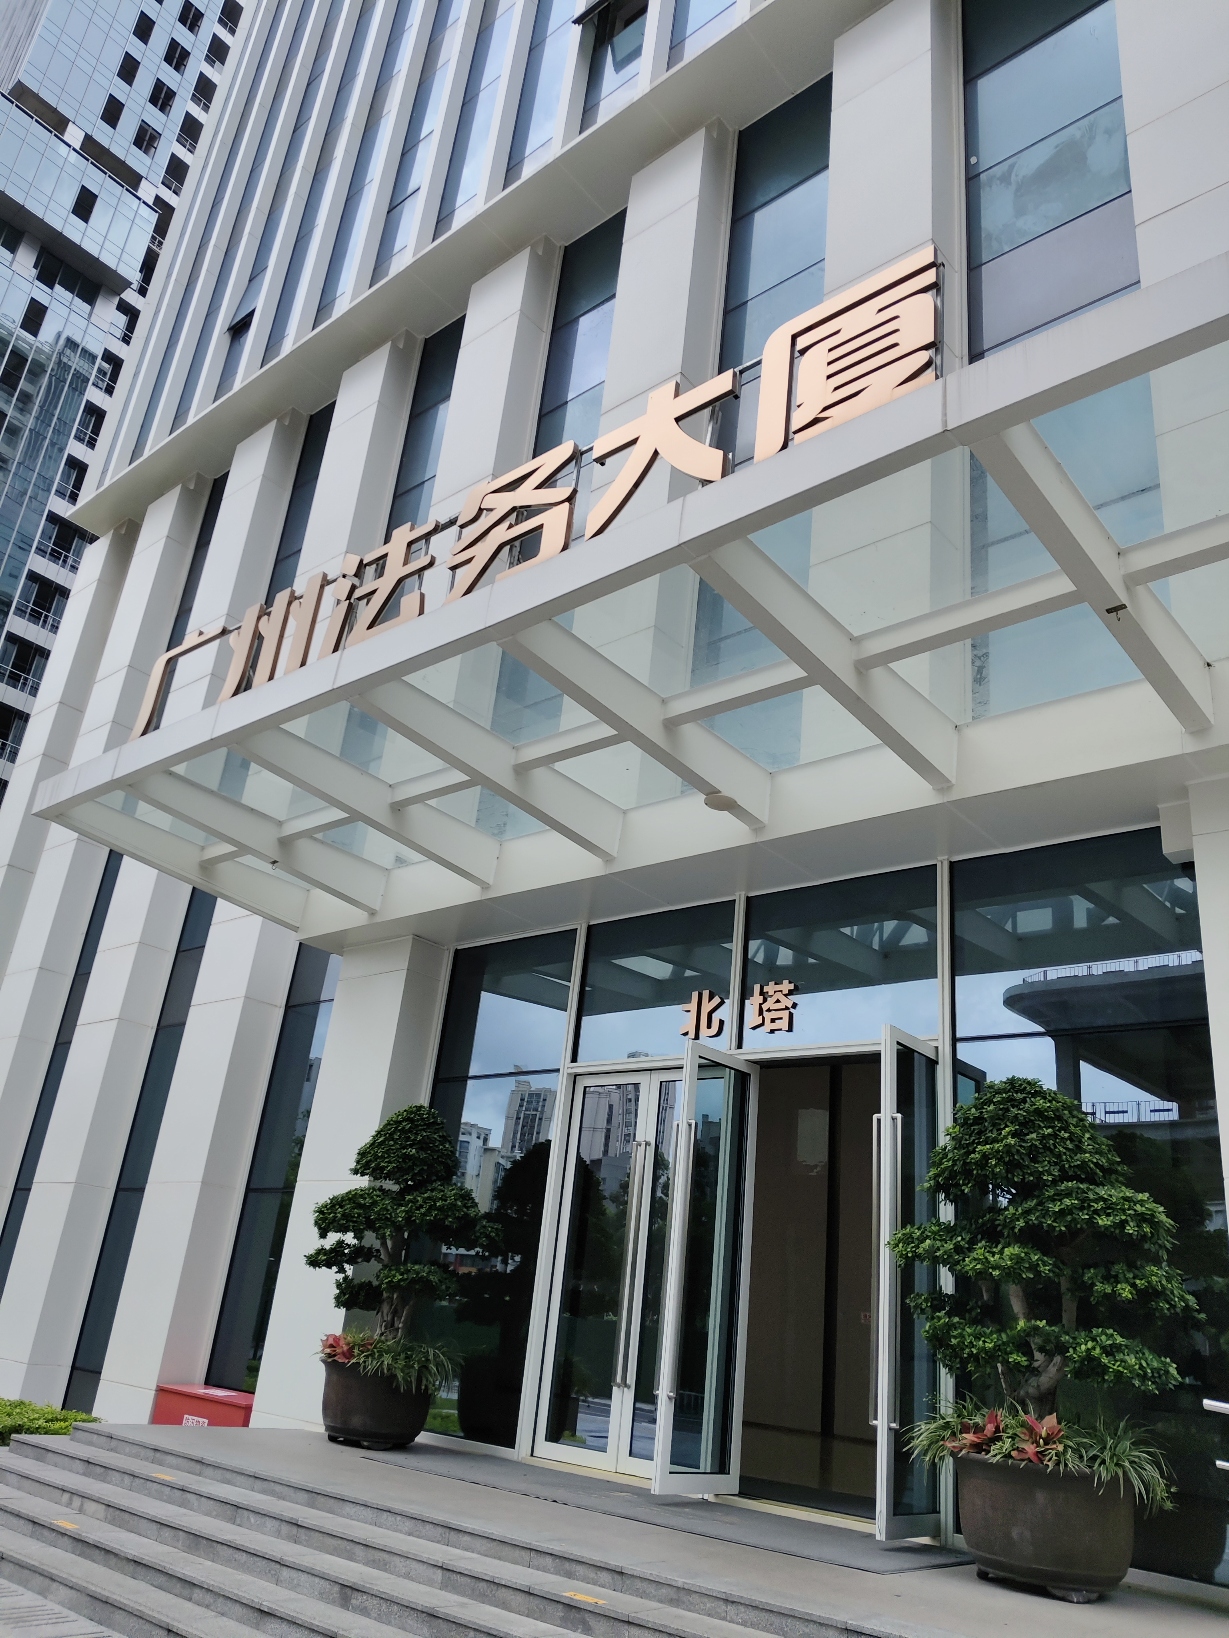
如果你的企业或家人因欠税后被指转移财产、注销公司而被税务机关移送公安或采取强制措施,请尽早让专业刑事律师介入。可到广东豪航律师事务所面谈,地址:广州市白云区启德路77号法务大厦北塔20楼。
广东豪航律师事务所长期办理广州及周边地区刑事案件,提供看守所会见、取保候审、羁押必要性审查、出庭辩护等专业法律服务。
咨询电话:191-2069-1514
服务热线:400-052-0817
七、参考来源与免责声明
资料依据:
- 《中华人民共和国刑法》(第203条逃避追缴欠税罪、第201条逃税罪、第202条抗税罪、第211条单位犯罪)-中国人大网
- 最高人民法院、最高人民检察院《关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号,第6条转移隐匿财产、第19-21条共犯单位与从宽)-最高人民法院
- 《最高人民检察院 公安部关于公安机关管辖的刑事案件立案追诉标准的规定(二)》(危害税收征管案立案追诉标准)-公安部
- 最高人民法院发布依法惩治危害税收征管犯罪典型案例(案例3:梁某某逃避追缴欠税案,欠税后向亲属转移资金406万,自首补缴判缓刑)-最高人民法院
免责声明: 本文为一般性法律知识科普,不构成针对具体个案的法律意见。案件结果取决于事实、证据及司法机关依法认定。文中案例当事人信息均已作脱敏处理,所引规定与案例均来自公开发布的官方渠道,不代表对类似案件结果的承诺。法律适用可能更新,个案请以现行有效规定及司法机关认定为准,建议及时咨询专业律师。